 By Левчина Вероніка
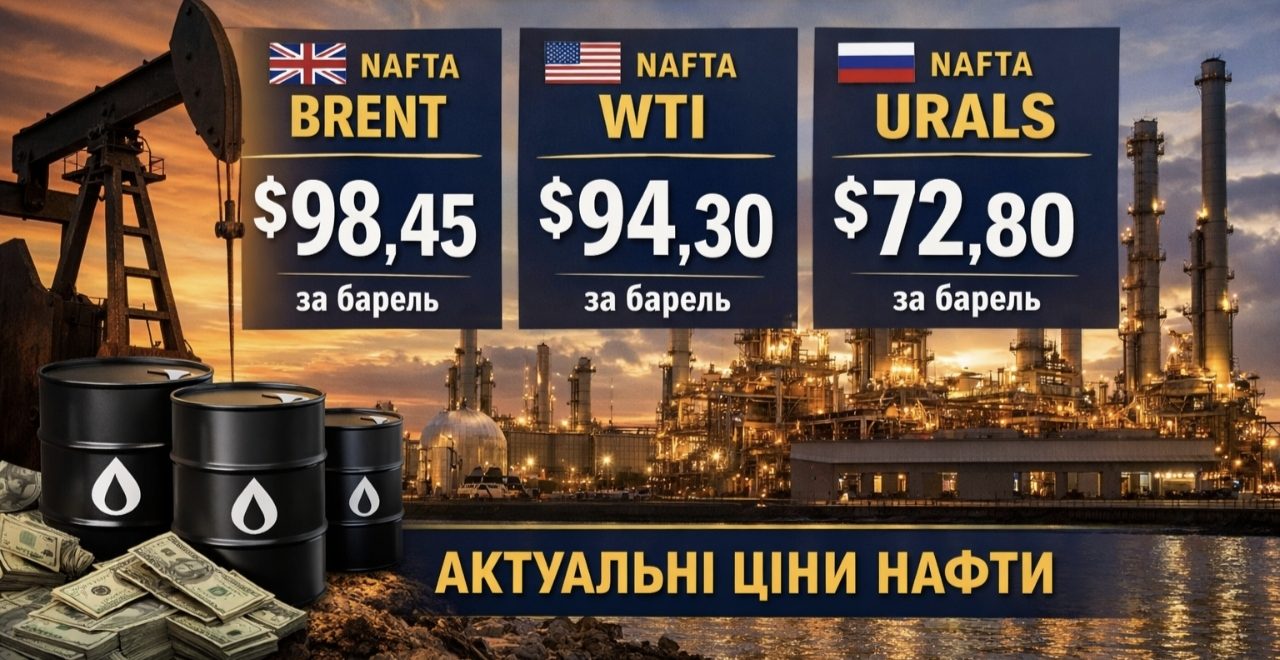
Станом на 23–24 вересня 2026 року відкриті індекси фіксують ціну на нафту Urals близько 109,69 долара за барель. За рік сорт пройшов шлях від приблизно 49 доларів на початку січня до піку вище 121 долара в середині вересня, а річний діапазон у відкритих рядах сягає 49,22–123,45 долара. Це не «одна цифра ринку», а зріз конкретного базису, дати й методики.
Urals — головна експортна суміш російської нафти: середня за густиною (близько 31–32° API) і сірчиста (зазвичай 1,2–1,4 % сірки). Історично вона торгувалася з невеликим дисконтом 1–3 долари до Brent. Після 2022 року спред став політичним і логістичним індикатором: у пікові місяці він розширювався до 30–40 доларів, у грудні 2025-го партії в Новоросійську опускалися нижче 35 доларів, а на азійських базисах DAP той самий сорт інколи йшов уже з премією.
Для початківця важлива не гучна цифра на віджеті, а відповідь на три питання: це FOB у російському порту чи DAP в Індії; це спот за тиждень чи податкова формула; це відкритий індекс чи оцінка Argus/Platts. Без цього «ціна Urals сьогодні» легко вводить в оману на десятки доларів.
Чому одна й та сама марка дає три різні цифри в один день
Відкритий тікер, оцінка агентства в Приморську й ціна з доставкою на західне узбережжя Індії описують різні угоди. Перший часто згладжує ряд і підтягує його до світових бенчмарків. Другий показує, за скільки продавець відвантажив барель на борту танкера. Третій уже містить фрахт, страховку, ризик маршруту і готовність покупця платити за заміщення близькосхідної нафти.
У середині вересня 2026-го Argus оцінював Urals у балтійських портах приблизно в 104,99 долара за барель при дисконті 20,85 долара до Dated Brent — це мінімум знижки з листопада 2025-го. Того ж місяця партії DAP West Coast India торгувалися вже з премією близько 6,7 долара до Dated Brent, а ціна доходила до 132,54 долара. Відкриті сайти в ці дні показували близько 107–110 доларів. Три правди одночасно, три різні кошики витрат.
Якщо порівнювати Urals із Brent «в лоб» без базису, легко отримати абсурд: ніби російський сорт дорожчий за еталон. Насправді FOB-дисконт у Балтиці лишався близько 21 долара, а премія з’являлася вже на азійському березі після логістики.
Для аналітика це сигнал попиту. Для бюджетного розрахунку — інша історія: з 2025 року податкова ціна в РФ рахується як зважена суміш котирувань Urals FOB Приморськ (коефіцієнт 0,78) і ESPO FOB Козьміно (0,22). Бюджет на 2026 рік закладав орієнтир близько 59 доларів за барель. Ринковий спот у квітні й вересні цей орієнтир багаторазово перевищував, у липні — навпаки просідав нижче.
З чого складається суміш і чому сірка з’їдає вартість
Назва відсилає до Уралу, але родовище тут ні до чого. Суміш збирається в системі магістральних нафтопроводів: легша західносибірська нафта (Siberian Light, близько 36,5° API і 0,57 % сірки) змішується з важчою високосірчистою сировиною Поволжя й Уралу, де сірка може сягати 3 %, а густина — 26–28° API. На виході норматив сорту: густина 860–871 кг/м³ (31–32° API), сірка зазвичай 1,2–1,4 %, у специфікаціях інколи допускають до 1,8 %.
Brent і WTI — легкі малосірчисті сорти: близько 38–40° API і менше 0,4 % сірки. Переробнику Urals потрібні потужніші установки гідроочищення, більше водню, жорсткіший контроль за мазутом і металами. Це не «погана нафта» в побутовому сенсі. Це інший вихід світлих фракцій і дорожчий екологічний контур. Саме тому якісний дисконт існував ще до санкцій.
У тонні Urals приблизно 7,28 бареля. Цей коефіцієнт потрібен, коли податки, мита чи статистика йдуть у тоннах, а ринок говорить барелями. Початківець часто ділить тонну на 7,33 «як у Brent» і отримує зсув у кілька відсотків — для великого вантажу це вже мільйони доларів.
За моїм досвідом використання відкритих рядів протягом місяця, найчастіша помилка новачка — вважати Urals окремим ф’ючерсом на кшталт Brent на ICE. Ліквідного глобального ф’ючерса з тією самою глибиною стакана немає. Є спотові оцінки агентств, позабіржові угоди, CFD-прокси на сайтах котирувань і внутрішні індекси. Це різні інструменти з різною похибкою.
Як формується ціна: від труби до порту покупця
Ланцюг починається не на біржі, а в трубі. Транснефть задає фізичний склад партії. Далі — порт відвантаження: Приморськ і Усть-Луга на Балтиці, Новоросійськ на Чорному морі, інколи Мурманськ. Від порту залежить клас танкера (Aframax чи Suezmax), ставка фрахту й доступність «тіньового» флоту. Після 2022 року західне страхування й обслуговування обмежені стелею цін G7: спочатку 60 доларів за барель, пізніше для частини механіки з’явився динамічний орієнтир — близько 15 % нижче шестимісячного середнього.
Стеля не зупиняє потік. Вона відсікає західні послуги, якщо ціна вища за поріг. Продавець шукає флот поза коаліцією, платить дорожчий фрахт, страхує ризики інакше й закладає це в знижку на FOB. Покупець в Індії чи Китаї бачить уже іншу цифру: доставлену партію. Тому FOB-дисконт і DAP-премія можуть жити в одному тижні.
Основні покупці після європейського ембарго на морські поставки — Індія, Китай і Туреччина. Індія чутливіша до політичного тиску й тарифів, Китай — до маржі незалежних НПЗ («чайників») і наявності ESPO з Далекого Сходу. Коли близькосхідні маршрути лихоманить, азійські заводи беруть Urals агресивніше. Коли запаси високі, а маржа переробки слабка, премія на DAP швидко перетворюється знову на знижку 2–3 долари.
FOB, CIF і DAP — що саме ви дивитеся
FOB (free on board) — ціна в порту відвантаження, без морської ноги. CIF додає фрахт і страховку до порту призначення. DAP (delivered at place) — товар уже в пункті покупця. Відкритий індекс інколи реконструює «європейський» еквівалент із FOB плюс умовний фрахт; після втрати європейського ринку така реконструкція стає умовною.
| Базис | Що входить у ціну | Типовий вересневий зріз 2026 | Кому він потрібен |
|---|---|---|---|
| FOB Приморськ / Балтика | Сировина на борту, без рейсу | близько 105 доларів, дисконт ~21 долар до Dated Brent | оцінка виручки продавця, податки, санкційний спред |
| FOB Новоросійськ | Чорноморський вантаж, інший флот і ризик | дисконт часто на 2–6 доларів ширший за балтійський | порівняння маршрутів, простої порту |
| DAP Індія / Шаньдун | Доставка покупцю | премія до кількох доларів, інколи 110–132 долари | попит НПЗ, заміщення близькосхідної нафти |
| Відкритий тікер / CFD | Прокси-ряд, не завжди фізична угода | близько 107–110 доларів на 23–24.09.2026 | швидкий огляд динаміки, не для контракту |
Дані таблиці зіставлені з оцінками цінових агентств (огляди Argus у діловій пресі) та відкритими рядами українських індексних сторінок (index.minfin.com.ua). Різні агентства можуть розходитися на 1–3 долари навіть на одному базисі — це норма спотового ринку, не «помилка сайту».
2026 рік у цифрах: від зимового дна до вересневого стрибка
Рік почався важко. Після жовтневих 2025-го блокуючих обмежень проти великих російських компаній дисконт розширився з приблизно 11–12 доларів до 19–25. У грудні 2025-го ціна в Новоросійську падала нижче 35 доларів — мінімум від початку 2022-го. Січень 2026-го у відкритому ряді стартував з 49,22 долара.
Весна перевернула картину. Близькосхідна ескалація і збої в Ормузькій протоці підняли весь комплекс. За перші 13 днів квітня середня ціна Urals у західних портах, за оцінкою агентств, сягала 106,30 долара — на 42 % вище за березень. Літо знову охолодило ринок: на початку липня середня FOB-оцінка за кілька днів опускалася до 41,66 долара при дисконті понад 27 доларів до Dated Brent. У червні, коли судноплавство через Ормуз частково відновлювалося, відкриті українські зведення показували Urals у коридорі приблизно 59–73 долари залежно від дня.
Вересень зібрав другий імпульс. 16 вересня відкритий ряд фіксував 121,61 долара, 18-го — 115,44, 23-го — 109,69. За 12 місяців приріст у таких рядах перевищував 70 %. Це не «стабільний тренд угору», а серія шоків пропозиції, які накладаються на вузьке горло флоту.
| Період | Орієнтир ціни Urals | Що рухало ринок |
|---|---|---|
| Грудень 2025 | нижче 35 доларів FOB Новоросійськ | нові обмеження щодо великих експортерів, дефіцит «чистого» флоту |
| Січень–лютий 2026 | близько 41–56 доларів у відкритих рядах | слабкий попит, широкий дисконт |
| Квітень 2026 | середня ~106 доларів у західних портах | збої на Близькому Сході, попит Азії |
| Початок липня 2026 | ~41,7 долара FOB за кілька днів | нормалізація логістики, сезонне охолодження |
| 14–18 вересня 2026 | ~105 доларів FOB Балтика / ~110 на тікерах | новий виток ризиків постачання, премія на DAP в Індії |
У нашій практиці ми стикалися з випадком, коли читач порівнював квітневі 106 доларів із липневими 42 і шукав «помилку в таблиці». Помилки не було. Змінився не сорт, а премія за доступність бареля, коли альтернативні близькосхідні потоки то зникали, то поверталися.
Дисконт до Brent — не константа, а індикатор ринку
Якісний дисконт — це сірка й густина. Санкційний — це флот, страховка, ризик вторинних обмежень і торг із двома-трьома великими покупцями. Логістичний — ставка фрахту, очікування в порту, перевалка з судна на судно. У спокійні роки до 2022-го перший компонент майже все пояснював. У 2025–2026 роках він часто менший за два інші.
Важливо розрізняти Dated Brent і ф’ючерс Brent на ICE. Агентства віднімають дисконт саме від датованого спотового еталона Північного моря. Сайт котирувань може віднімати його від найближчого ф’ючерса. Різниця в 1–2 долари на спокійному ринку непомітна, на стрибку — вже спотворює висновки про «звуження знижки».
ESPO з Козьміно живе за іншою логікою: орієнтир ближчий до Dubai/Oman, коротше плече до Китаю, інший флот. Тому податкова суміш 78/22 — спроба не дати західному FOB-дисконту обвалити всю фіскальну базу. Для читача це означає: новина «Urals подешевшав» не завжди дорівнює «російський експорт обвалився». Частина барелів іде східним коридором під іншим ім’ям.
Дисконт звужується, коли Азії бракує середньої сірчистої нафти й покупці готові платити за доставку. Він розширюється, коли флот дорожчає, Індія скорочує закупівлі під зовнішнім тиском або китайські незалежні заводи ріжуть пробіг через слабку маржу.
Поширені помилки при читанні котирувань Urals
Більшість хибних висновків народжується не з браку новин, а з підміни базису. Нижче — типові пастки, через які «сьогоднішня ціна» перетворюється на хибний прогноз бюджету, акцій чи курсу.
- Порівнювати тікер Urals із ф’ючерсом Brent і оголошувати премію. Без FOB-оцінки агентства це майже завжди порівняння різних товарів. На вересень 2026-го відкритий ряд міг стояти біля 110 доларів при реальному балтійському дисконті близько 21 долара.
- Переносити DAP-премію в Індії на всю виручку експортера. Премія сидить у ціні доставки. Фрахт, простій і «сірий» страховий контур з’їдають її ще до того, як гроші дійдуть до бюджету.
- Вважати стелю 60 доларів жорсткою ринковою стелею. Механізм обмежує доступ до західних послуг, а не фізичну угоду між продавцем і азійським НПЗ. Ринкова ціна може бути і 40, і 110.
- Брати липневі 42 долари як «справедливу» ціну сорту. Це зріз тонкого спота в момент відновлення близькосхідних поставок, а не собівартість видобутку й не середньорічний орієнтир.
- Ігнорувати порт. Балтика й Новоросійськ у вересні розходилися на кілька доларів дисконту. Зупинка чорноморського відвантаження одразу ламає середню.
- Шукати «українську» роздрібну похідну від Urals. Український ринок пального давно відв’язаний від цього сорту. Локальна ціна бензину залежить від імпорту нафтопродуктів, податків, логістики й світових котирувань продуктів, а не від FOB Приморськ.
Окрема пастка для досвідченого користувача — змішувати податкову формулу з ринковим спотом і на цій підставі оцінювати стійкість бюджету. Формула згладжує провали, спот їх підкреслює. Обидва ряди потрібні, але в різних таблицях.
Чек-лист: як перевірити котирування за п’ять хвилин
Перед тим як цитувати цифру в аналітиці чи просто пояснювати її колезі, пройдіться коротким списком. Він закриває 90 % плутанини між початківцем і людиною, яка вже дивиться агентські бюлетені.
- Зафіксуйте дату й час. Urals не має єдиного цілодобового фіксингу на кшталт деяких валютних пар; учорашні 121 і сьогоднішні 110 — різні сесії.
- Знайдіть базис: FOB Балтика, FOB Новоросійськ, DAP Індія, DAP Шаньдун чи відкритий індекс.
- Запишіть еталон: Dated Brent, ICE Brent чи Dubai. Без цього спред непорівнянний.
- Оцініть клас партії: Aframax і Suezmax часто мають різну знижку навіть в одному порту.
- Перевірте, чи цифра вже містить фрахт. Якщо джерело мовчить — припускайте FOB або прокси, не DAP.
- Зіставте з сусіднім днем, не з «психологічною» круглою цифрою. Вересневі гойдалки в 8–9 % за сесію були нормою шокового ринку, не аномалією котирування.
- Для довгих висновків візьміть тижневу або місячну середню агентства, а не один тікер.
Якщо після семи кроків джерела все ще розходяться більше ніж на 5 доларів на одному базисі, проблема майже напевно в методиці прокси, а не в «таємній» другій ціні сорту.
Коли вистачить відкритого індексу, а коли потрібне агентство
Відкритого ряду достатньо, щоб зрозуміти напрям: зима була дешевою, квітень і вересень — дорогими, літо — рваним. Цього вистачає студенту, журналісту для контексту новини, інвестору, який дивиться загальний ризик енергосектора, а не конкретний вантаж.
До оцінок Argus і Platts варто звертатися, коли на кону контракт, модель бюджетних надходжень, оцінка ефективності обмежень або порівняння портів. Саме агентства розкладають тиждень на Балтику й Чорне море, на Aframax і Suezmax, на FOB і DAP. Без цього «дисконт 25 доларів» може означати що завгодно — від дорогого фрахту до слабкого попиту в Шаньдуні.
Самостійно можна зібрати картину з кількох публічних зведень і ділової преси. Фахівець потрібен, коли ви переходите від опису ринку до рішення з грошима: хедж, торгова стратегія, оцінка компанії з експортним плечем. CFD на «Urals» відтворює динаміку, але не замінює фізичний базис і не захищає від раптової зміни методики провайдера.
Регіональна специфіка теж ріже середню. Балтійський вантаж ближче до європейських маршрутів минулого десятиліття й до індійського плеча через північ. Чорноморський залежить від погоди, черг і ризику простою. Далекосхідний ESPO грає на китайському базисі. Середнє «по Росії» без цих трьох дверей — статистична зручність, не робоча ціна.
Питання, які найчастіше ставлять про ціну Urals
Яка ціна на нафту Urals зараз?
У відкритих індексах на 23–24 вересня 2026 року — близько 109,69 долара за барель. Фізичний FOB у балтійських портах у середині місяця оцінювали приблизно в 105 доларів при дисконті близько 21 долара до Dated Brent. Партії з доставкою в Індію в окремі тижні коштували помітно дорожче за еталон уже на базисі DAP.
Чому Urals іноді дорожчий за Brent на сайтах котирувань?
Бо сайт показує не той самий контракт. Прокси-ряд може стояти біля ф’ючерса, тоді як реальний експортний FOB лишається зі знижкою. Окремо в пікові тижні азійський покупець платить премію за доставлену середню сірчисту нафту, коли близькосхідна пропозиція стискається.
Чи працює стеля цін G7, якщо ринок вище 60 доларів?
Механізм обмежує західні послуги транспортування й страхування, а не забороняє саму купівлю. Тому ринкова ціна може жити і під стелею, і далеко над нею — залежить від того, яким флотом і з яким страховим контуром іде танкер.
Чи можна українському приватному інвестору «купити Urals»?
Прямого чистого інструмента на фізичний сорт для роздрібного рахунку майже немає. Доступні загальні нафтові ф’ючерси, ETF енергосектора й CFD-прокси. Вони корелюють із шоками пропозиції, але не повторюють FOB Приморськ один в один.
Що дивитися завтра, якщо потрібен не заголовок, а робоча цифра?
Базис, еталон, порт і тижневу середню. Одна сесія з плюс 8,8 % або мінус 6,7 %, як у вересні, погано описує місяць. Для фіскальних висновків додайте податкову формулу 0,78/0,22 зі східним сортом ESPO — інакше західний дисконт здаватиметься більшим, ніж він є для всієї експортної корзини.
Ціна на нафту Urals у 2026 році перестала бути просто «Brent мінус три долари». Це вузол із якості суміші, флоту, азійського попиту й близькосхідних маршрутів. Хто читає одну цифру — бачить новину. Хто читає базис — бачить ринок.